
Artigo publicado como integrante do CQC de Economia e Finanças. Nos últimos anos, o endividamento das famílias brasileiras atingiu níveis recordes, refletindo tanto as dificuldades estruturais da economia quanto mudanças no comportamento de consumo, dados recentes da Confederação Nacional do Comércio de Bens, Serviços e Turismo (CNC) demonstram que mais de 78% das famílias estão endividadas. Dados do Banco Central apontam que o endividamento médio das famílias atingiu nos 49% da renda. Esse cenário é resultado de alguns fatores, dentre eles destacam-se dois. De um lado, a inflação persistente reduziu o poder de compra, pressionando as famílias a recorrerem ao crédito para manter seus padrões básicos de consumo. De outro, as taxas de juros mais elevadas e mantidas por mais tempo tornam o crédito mais caro e dificultam a quitação das dívidas. O que chama atenção é que o país está no fim de um ciclo positivo de crescimento da renda com desemprego muito baixo, mas o nível de comprometimento da renda é elevado. O problema vai além das estatísticas pois o endividamento compromete o bem-estar social e a capacidade de planejamento das famílias. Quando uma grande parte da renda é utilizada para pagamento de dívidas, sobra pouco para o consumo consciente, investimento em educação ou poupança para emergências. Isso gera um ciclo em que o crédito deixa de ser uma ferramenta e passa a ser uma armadilha para a sobrevivência. Apesar de um cenário desafiador, há esperanças de melhora. A expectativa de trajetória de queda na taxa Selic pode reduzir o custo do crédito, favorecendo renegociações gerando alívio nos orçamentos dos lares. No entanto, soluções de longo prazo passam por mudanças estruturais. É necessário fomentar educação financeira desde a escola, ampliar acesso a instrumentos de créditos mais justos e incentivar a poupança, mesmo que em pequenos valores. As famílias precisam reavaliar seus hábitos de consumo, distinguindo o essencial do supérfluo. Para reduzir a dependên
O endividamento das famílias brasileiras: desafios e perspectivas
Artigo publicado como integrante do CQC de Economia e Finanças. Nos últimos anos, o endividamento das famílias brasileiras atingiu níveis recordes, refletindo tanto as dificuldades estruturais da economia quanto mudanças no comportamento de consumo, dados recentes da Confederação Nacional do Comércio de Bens, Serviços e Turismo (CNC) demonstram que mais de 78% das famílias estão endividadas. Dados do Banco Central apontam que o endividamento médio das famílias atingiu nos 49% da renda. Esse cená
Este é um resumo do artigo original publicado no site do IBEF-ES.
Ler artigo completo no IBEF-ES →Artigos relacionados
Panorama Econômico - Outubro 2026
O Panorama Econômico é uma iniciativa do economista-chefe do IBEF-ES, Felipe Storch, em parceria com a Fucape, que reúne análises desenvolvidas no âmbito do Centro…
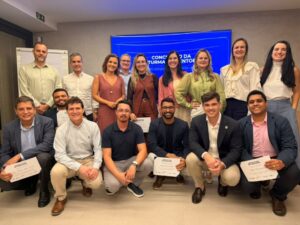
IBEF-ES conclui primeira turma de programa de mentoria voltado ao desenvolvimento de líderes financeiros
O desenvolvimento de profissionais para assumir posições cada vez mais estratégicas na área financeira é o foco do Programa de Mentoria do Grupo Estratégico do…
Quando o investimento chega antes da qualificação
O Espírito Santo precisará qualificar 279,7 mil profissionais entre 2025 e 2027, segundo projeção do Mapa do Trabalho Industrial divulgada pela Findes[1]. Esse contingente expressa…