
O Instituto Brasileiro de Executivos de Finanças do Espírito Santo (IBEF-ES) manifesta sua profunda preocupação com a recente Ação Declaratória de Constitucionalidade (ADC) nº 98, ajuizada em 19 de setembro de 2025 pela Presidência da República perante o Supremo Tribunal Federal (STF). A iniciativa, que busca validar a inclusão de diversos tributos e despesas na base de cálculo do PIS e da COFINS, representando um grave retrocesso e uma fonte de acentuada insegurança jurídica para o ambiente de negócios nacional. A medida, se acatada, reverteria o caminhar do entendimento que vem sendo consolidado na jurisprudência pátria desde o histórico julgamento do Tema 69 de Repercussão Geral (RE 574.706/PR), conhecido como a “Tese do Século”, quando o STF definiu que o ICMS não compõe a base de cálculo do PIS e da COFINS por não se enquadrar no conceito constitucional de receita ou faturamento, que pressupõe o ingresso de valores que se incorporam definitivamente ao patrimônio do contribuinte. A ADC 98, apresentada pela AGU visa restringir drasticamente o alcance dessa decisão nos demais tributos, sob o pretexto de que a lógica aplicada ao ICMS não seria extensível a outras situações. Essa manobra jurídica, caso vitoriosa, legitimaria um significativo aumento da carga tributária com um indesejado efeito cascata, onerando a produção, o investimento e, em última instância, o consumidor final. Na petição inicial da ADC 98, a União sustenta que a exclusão de outros tributos da base do PIS/COFINS seria uma “extensão indevida” do Tema 69. O governo argumenta que a decisão sobre o ICMS se deu por particularidades daquele imposto, e que a proliferação de ações judiciais que aplicam a mesma ratio decidendi a outros tributos, as chamadas “teses filhotes”, gera um risco fiscal bilionário e instabilidade ao Sistema, que ainda não chegaram ao STF. O alvo principal da ação são três temas de grande impacto já em discussão no STF, segundo dados da própria Procuradoria-Geral da Fazenda Nacion
Nota Técnica IBEF-ES – A Ação Declaratória de Constitucionalidade...
O Instituto Brasileiro de Executivos de Finanças do Espírito Santo (IBEF-ES) manifesta sua profunda preocupação com a recente Ação Declaratória de Constitucionalidade (ADC) nº 98, ajuizada em 19 de setembro de 2025 pela Presidência da República perante o Supremo Tribunal Federal (STF). A iniciativa, que busca validar a inclusão de diversos tributos e despesas na base de cálculo do PIS e da COFINS, representando um grave retrocesso e uma fonte de acentuada insegurança jurídica para o ambiente de
Este é um resumo do artigo original publicado no site do IBEF-ES.
Ler artigo completo no IBEF-ES →Artigos relacionados
Panorama Econômico - Outubro 2026
O Panorama Econômico é uma iniciativa do economista-chefe do IBEF-ES, Felipe Storch, em parceria com a Fucape, que reúne análises desenvolvidas no âmbito do Centro…
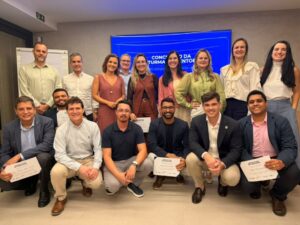
IBEF-ES conclui primeira turma de programa de mentoria voltado ao desenvolvimento de líderes financeiros
O desenvolvimento de profissionais para assumir posições cada vez mais estratégicas na área financeira é o foco do Programa de Mentoria do Grupo Estratégico do…
Quando o investimento chega antes da qualificação
O Espírito Santo precisará qualificar 279,7 mil profissionais entre 2025 e 2027, segundo projeção do Mapa do Trabalho Industrial divulgada pela Findes[1]. Esse contingente expressa…