
Equilíbrio fiscal, arcabouço e sustentabilidade da dívida pública O equilíbrio fiscal é condição central para a estabilidade macroeconômica, para a previsibilidade do ambiente de negócios e para a redução estrutural do custo de financiamento da economia. Regras fiscais bem desenhadas funcionam como âncoras de expectativas, limitam o viés pró-cíclico da política fiscal e reduzem a necessidade de ajustes abruptos via inflação, juros ou compressão de investimentos públicos. Em economias emergentes, a credibilidade fiscal é determinante para o comportamento da curva de juros, para o fluxo de capitais e para decisões de investimento de longo prazo. O arcabouço fiscal e seus limites de eficácia O arcabouço fiscal foi concebido como alternativa ao teto de gastos, com maior flexibilidade e foco em metas de resultado primário. Apesar de avanços institucionais, a regra tem demonstrado baixa eficácia para conter a deterioração do endividamento público. O cumprimento formal das metas não tem se traduzido em ajuste fiscal estrutural suficiente para estabilizar a dívida, em grande medida porque o arcabouço permite acomodar expansões de gasto relevantes sem impacto direto no indicador utilizado para aferição da meta. Essa assimetria enfraquece o poder disciplinador da regra e reduz sua credibilidade junto aos agentes econômicos. Gastos fora da meta fiscal e pressão sobre a dívida pública Uma limitação central do arcabouço está na existência de despesas que, embora impliquem desembolso efetivo do Tesouro, não são plenamente contabilizadas para fins de cumprimento da meta fiscal. Entre esses gastos estão créditos extraordinários e adicionais, parcelas de precatórios tratadas fora do limite, programas específicos autorizados por exceções legais e outras despesas com impacto financeiro relevante. Avaliações recentes indicam que o volume de gastos classificados como “fora do limite” pode alcançar aproximadamente 170 bilhões de reais, evidenciando que uma parcela expressiva da expansão
Nota Executiva - O arcabouço e a trajetória da dívida
Equilíbrio fiscal, arcabouço e sustentabilidade da dívida pública O equilíbrio fiscal é condição central para a estabilidade macroeconômica, para a previsibilidade do ambiente de negócios e para a redução estrutural do custo de financiamento da economia. Regras fiscais bem desenhadas funcionam como âncoras de expectativas, limitam o viés pró-cíclico da política fiscal e reduzem a necessidade de ajustes abruptos via inflação, juros ou compressão de investimentos públicos. Em economias emergentes,
Este é um resumo do artigo original publicado no site do IBEF-ES.
Ler artigo completo no IBEF-ES →Artigos relacionados
O Brasil entre o medo da IA e o risco do atraso
Após participar da Cúpula do G7 no dia 17 de junho de 2026, o presidente Lula alertou que a inteligência artificial poderá deixar milhões de…
Eficiência operacional em risco: a urgência de repensar o modelo 6x1 no mercado brasileiro
Artigo publicado como integrante do CQC de Economia e Finanças. A discussão sobre produtividade no Brasil costuma focar em tecnologia, investimentos e reformas estruturais, mas…
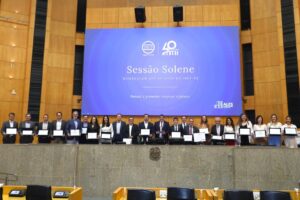
IBEF-ES recebe maior honraria da Assembleia Legislativa em celebração aos 40 anos
O Instituto Brasileiro de Executivos de Finanças do Espírito Santo (IBEF-ES) foi homenageado pela Assembleia Legislativa do Espírito Santo (Ales) nesta quarta-feira (4), durante Sessão…