
No Brasil, o lucro raramente é analisado como resultado econômico; costuma ser tratado como categoria moral. Se a empresa prospera, presume-se excesso antes de reconhecer risco. A alteração promovida pela Lei nº 15.270/2025, ampliando a faixa de isenção do Imposto de Renda e instituindo retenção de 10% sobre determinadas distribuições de dividendos, foi apresentada como correção distributiva amparada na capacidade contributiva e na progressividade do imposto sobre a renda. O argumento é constitucionalmente plausível. A análise econômica é menos confortável. Frédéric Bastiat ensinava que o erro da política consiste em observar apenas o efeito imediato da medida. O que se vê é a arrecadação adicional e o alívio tributário para determinadas faixas de renda. O que não se vê são os efeitos de segunda ordem: a reprecificação do capital, a reorganização societária, a recalibração do investimento privado. Dividendos não são renda autônoma. São lucro empresarial previamente submetido à incidência do IRPJ e da CSLL. O regime adotado em 1995 optou pela integração da tributação da renda empresarial, concentrando a carga na pessoa jurídica e isentando a distribuição como forma de mitigar a cumulatividade econômica. A nova sistemática rompe essa lógica ao reintroduzir incidência na etapa final da cadeia. Sob o prisma jurídico-formal, tratam-se de sujeitos distintos. Sob o prisma econômico, incide-se novamente sobre o mesmo resultado. Não se trata de inconstitucionalidade automática. Trata-se de coerência sistêmica. Ao elevar a carga efetiva sobre a distribuição de lucros sem reconfiguração proporcional das alíquotas corporativas, altera-se o custo marginal do capital próprio. Em termos de teoria da incidência, a norma não recai apenas sobre “altas rendas”, mas sobre a remuneração do risco empresarial. O risco é a variável central na decisão de investir. O empreendedor não opera por retórica distributiva; opera por expectativa de retorno ajustado ao risco. Se o retorno líquido dim
IR e dividendos: entre o visível fiscal e o invisível econômico
No Brasil, o lucro raramente é analisado como resultado econômico; costuma ser tratado como categoria moral. Se a empresa prospera, presume-se excesso antes de reconhecer risco. A alteração promovida pela Lei nº 15.270/2025, ampliando a faixa de isenção do Imposto de Renda e instituindo retenção de 10% sobre determinadas distribuições de dividendos, foi apresentada como correção distributiva amparada na capacidade contributiva e na progressividade do imposto sobre a renda. O argumento é constitu
Este é um resumo do artigo original publicado no site do IBEF-ES.
Ler artigo completo no IBEF-ES →Artigos relacionados
Panorama Econômico - Outubro 2026
O Panorama Econômico é uma iniciativa do economista-chefe do IBEF-ES, Felipe Storch, em parceria com a Fucape, que reúne análises desenvolvidas no âmbito do Centro…
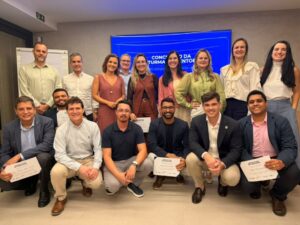
IBEF-ES conclui primeira turma de programa de mentoria voltado ao desenvolvimento de líderes financeiros
O desenvolvimento de profissionais para assumir posições cada vez mais estratégicas na área financeira é o foco do Programa de Mentoria do Grupo Estratégico do…
Quando o investimento chega antes da qualificação
O Espírito Santo precisará qualificar 279,7 mil profissionais entre 2025 e 2027, segundo projeção do Mapa do Trabalho Industrial divulgada pela Findes[1]. Esse contingente expressa…