
Artigo publicado como integrante do CQC de ESG. Quando uma empresa fala em ESG, ela está falando de como gere impactos ambientais, sociais e de governança corporativa. No mundo corporativo, isso deixou de ser apenas discurso. Reguladores, investidores e clientes passaram a exigir evidências, indicadores e transparência. É aqui que entra o CSRD, uma norma da União Europeia que pede que empresas em escopo reportem impactos ambientais e sociais e como temas ESG afetam o negócio. O problema é que muita gente começou pelo fim. Corre para selos, frameworks e relatórios antes de construir o básico: a governança robusta de dados. Em muitas organizações, os dados usados para reportar ESG ainda nascem em planilhas, e-mails e registros locais, com baixa padronização, pouca rastreabilidade e pouca evidência de revisão. Isso cria um paradoxo. Exige-se qualidade de relatório financeiro, mas sustenta-se a coleta em processos frágeis. No 2024 Sustainability Action Report a Deloitte diz que mais da metade dos executivos (57%) aponta a qualidade dos dados como o principal desafio de dados ESG para sua empresa, e a maioria (88%) relata esse tema entre os três maiores desafios. A maior parte dos executivos (81%) também reporta desafios relacionados à documentação entre os três principais, incluindo etapas relevantes de controle como revisão, aprovação formal e certificação dos dados ESG, processos e controles internos que normalmente são bem estabelecidos no reporte financeiro, mas em geral ainda menos consolidados no reporte de sustentabilidade. [1] Esse desafio piora porque o CSRD define princípios e expectativas de qualidade, mas não entrega um roteiro operacional único. Sem clareza de finalidade, as empresas coletam muito dado sem saber o que farão com ele. Ficam dúvidas essenciais: Quais riscos precisam ser monitorados? Quais dados são críticos para tomada de decisão? Quais indicadores realmente dizem algo sobre desempenho e impacto? Nesse cenário, KPIs nascem para atender ao fram
Sem governança de dados, ESG e CSRD viram só narrativa
Artigo publicado como integrante do CQC de ESG. Quando uma empresa fala em ESG, ela está falando de como gere impactos ambientais, sociais e de governança corporativa. No mundo corporativo, isso deixou de ser apenas discurso. Reguladores, investidores e clientes passaram a exigir evidências, indicadores e transparência. É aqui que entra o CSRD, uma norma da União Europeia que pede que empresas em escopo reportem impactos ambientais e sociais e como temas ESG afetam o negócio. O problema é que…
Este é um resumo do artigo original publicado no site do IBEF-ES.
Ler artigo completo no IBEF-ES →Artigos relacionados
O Brasil entre o medo da IA e o risco do atraso
Após participar da Cúpula do G7 no dia 17 de junho de 2026, o presidente Lula alertou que a inteligência artificial poderá deixar milhões de…
Eficiência operacional em risco: a urgência de repensar o modelo 6x1 no mercado brasileiro
Artigo publicado como integrante do CQC de Economia e Finanças. A discussão sobre produtividade no Brasil costuma focar em tecnologia, investimentos e reformas estruturais, mas…
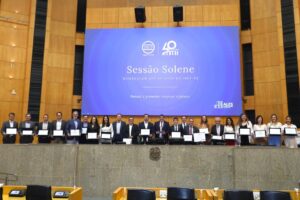
IBEF-ES recebe maior honraria da Assembleia Legislativa em celebração aos 40 anos
O Instituto Brasileiro de Executivos de Finanças do Espírito Santo (IBEF-ES) foi homenageado pela Assembleia Legislativa do Espírito Santo (Ales) nesta quarta-feira (4), durante Sessão…