
*Artigo escrito por Ramon Henrique Santos Fávero, advogado e consultor jurídico na Fávero Advocacia, professor de Direito, membro do IBEF Academy e do Comitê Qualificado de Conteúdo de Economia do IBEF-ES. Frédéric Bastiat, economista francês do século XIX, é amplamente conhecido por sua alegoria sobre “O que se vê e o que não se vê”, um conceito que permanece relevante ao se analisar políticas econômicas modernas, como a reforma tributária brasileira e a implementação do Imposto sobre Bens e Serviços (IBS). Bastiat argumenta que as políticas públicas frequentemente apresentam efeitos visíveis que são facilmente percebidos pelo público, mas ocultam consequências não intencionais que podem ser igualmente, ou até mais, impactantes. Este princípio nos convida a olhar além do imediato e a considerar as implicações de longo prazo e menos aparentes das decisões políticas. No contexto da recente reforma tributária no Brasil, o IBS é frequentemente defendido como um “imposto sobre o valor agregado” (o que se vê), sendo aclamado como uma medida de modernização do sistema tributário, que visa simplificar a cobrança e evitar a cumulatividade dos tributos. A reforma é apresentada como uma resposta às complexidades e ineficiências do atual sistema tributário, oferecendo uma promessa de maior transparência e eficiência econômica. Contudo, ao aplicar a alegoria de Bastiat, devemos questionar o que não se vê nessa nova estrutura tributária. Embora o IBS seja promovido como um imposto sobre o valor agregado, sua base de incidência não se limita às operações comerciais que efetivamente agregam valor aos bens e serviços. Ao contrário, o imposto abrange uma ampla gama de operações envolvendo bens e serviços, independentemente do valor adicionado, o que amplia significativamente a matriz de incidência tributária. Essa ampliação pode parecer benigna ou até vantajosa à primeira vista, mas, conforme sugere Bastiat, o impacto menos visível dessa mudança pode ser uma crescente violação
Saiba o que revela o novo IBS: vantagens e riscos da reforma
*Artigo escrito por Ramon Henrique Santos Fávero, advogado e consultor jurídico na Fávero Advocacia, professor de Direito, membro do IBEF Academy e do Comitê Qualificado de Conteúdo de Economia do IBEF-ES. Frédéric Bastiat, economista francês do século XIX, é amplamente conhecido por sua alegoria sobre “O que se vê e o que não se vê”, um conceito que permanece relevante ao se analisar políticas econômicas modernas, como a reforma tributária brasileira e a implementação do Imposto sobre Bens e Se
Este é um resumo do artigo original publicado no site do IBEF-ES.
Ler artigo completo no IBEF-ES →Artigos relacionados
Panorama Econômico - Outubro 2026
O Panorama Econômico é uma iniciativa do economista-chefe do IBEF-ES, Felipe Storch, em parceria com a Fucape, que reúne análises desenvolvidas no âmbito do Centro…
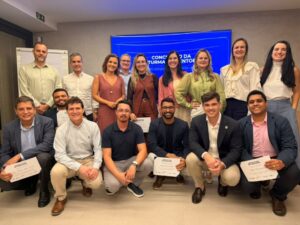
IBEF-ES conclui primeira turma de programa de mentoria voltado ao desenvolvimento de líderes financeiros
O desenvolvimento de profissionais para assumir posições cada vez mais estratégicas na área financeira é o foco do Programa de Mentoria do Grupo Estratégico do…
Quando o investimento chega antes da qualificação
O Espírito Santo precisará qualificar 279,7 mil profissionais entre 2025 e 2027, segundo projeção do Mapa do Trabalho Industrial divulgada pela Findes[1]. Esse contingente expressa…