
Por Efigência BrasilinoO novo sistema, aprovado pela Emenda Constitucional nº 132/2023, tem como principal promessa simplificar o emaranhado de regras que atravanca o desenvolvimento das empresas e prejudica a competitividade do país. No lugar de cinco tributos – PIS, Cofins, IPI, ICMS e ISS – teremos dois: a CBS, federal, e o IBS, que será partilhado entre Estados e Municípios. A isso se soma o Imposto Seletivo, com foco regulatório, que incidirá sobre bens considerados nocivos à saúde ou ao meio ambiente. Tudo parece mais racional, mas quem lidera empresas, áreas tributárias, jurídicas ou financeiras sabe que a teoria da simplificação no Brasil geralmente exige um esforço dobrado na prática. E esse é justamente o ponto central da nossa reflexão: o que a reforma realmente muda, como ela impacta a estratégia empresarial e como o planejamento tributário se reposiciona num cenário de transição longa, coexistência de sistemas e aumento da responsabilidade gerencial. A transição será longa, e com razão. A substituição de um sistema por outro se dará ao longo de quase uma década. A CBS começa a vigorar em 2026, de forma parcial, e o IBS, de forma integral, apenas em 2033. Na prática, não vivenciaremos uma ruptura, mas um longo período de adaptação, que exigirá das empresas planejamento híbrido. Para os setores que hoje se beneficiam de regimes especiais, alíquotas reduzidas ou incentivos regionais, o impacto pode ser mais intenso. A estimativa do governo é que a carga efetiva se consolide entre 25% e 27%, o que significa aumento para segmentos que hoje operam abaixo disso. Não será suficiente saber a média setorial. Cada empresa precisará fazer seu próprio estudo de impacto, considerando suas especificidades operacionais, localização, estrutura societária, fornecedores e perfil de consumo. O planejamento passará a demandar simulação e análise de sensibilidade. Mas não podemos olhar apenas para as oportunidades. Os riscos mudaram de lugar, mas continuam presentes. A coexi
Reforma Tributária: Planejar agora ou pagar depois
Por Efigência BrasilinoO novo sistema, aprovado pela Emenda Constitucional nº 132/2023, tem como principal promessa simplificar o emaranhado de regras que atravanca o desenvolvimento das empresas e prejudica a competitividade do país. No lugar de cinco tributos – PIS, Cofins, IPI, ICMS e ISS – teremos dois: a CBS, federal, e o IBS, que será partilhado entre Estados e Municípios. A isso se soma o Imposto Seletivo, com foco regulatório, que incidirá sobre bens considerados nocivos à saúde ou ao…
Este é um resumo do artigo original publicado no site do IBEF-ES.
Ler artigo completo no IBEF-ES →Artigos relacionados
Panorama Econômico - Outubro 2026
O Panorama Econômico é uma iniciativa do economista-chefe do IBEF-ES, Felipe Storch, em parceria com a Fucape, que reúne análises desenvolvidas no âmbito do Centro…
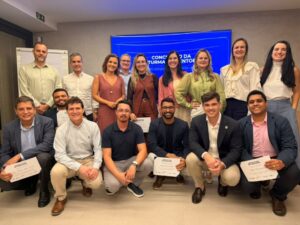
IBEF-ES conclui primeira turma de programa de mentoria voltado ao desenvolvimento de líderes financeiros
O desenvolvimento de profissionais para assumir posições cada vez mais estratégicas na área financeira é o foco do Programa de Mentoria do Grupo Estratégico do…
Quando o investimento chega antes da qualificação
O Espírito Santo precisará qualificar 279,7 mil profissionais entre 2025 e 2027, segundo projeção do Mapa do Trabalho Industrial divulgada pela Findes[1]. Esse contingente expressa…