
A Reforma Tributária trouxe ao centro do debate uma questão que a legislação trabalhista brasileira já conhecia há décadas, mas que agora ganha nova dimensão econômica: a pejotização. O crescimento dos modelos de contratação por pessoa jurídica — os chamados arranjos B2B — não é fenômeno novo. O que é novo, e merece análise rigorosa, é o incentivo estrutural que a nova sistemática de créditos tributários pode representar para essa prática, alterando o cálculo de custo entre o trabalho formal e o serviço prestado via PJ. Ignorar esse debate seria ingênuo. Demonizá-lo, sem distinguir o legítimo do fraudulento, seria igualmente equivocado. O que se impõe é uma leitura honesta dos efeitos da Reforma sobre as decisões de contratação — e das responsabilidades que delas decorrem. O crédito que muda o jogo A nova sistemática de tributos sobre o consumo — com a CBS federal e o IBS subnacional compondo o modelo dual de IVA brasileiro — introduz uma lógica de não cumulatividade ampla. Em termos práticos, toda aquisição de bens e serviços realizada por uma empresa no exercício de sua atividade econômica gera, em regra, crédito tributário a ser compensado na cadeia. Aí reside o nó central do debate. Quando uma empresa contrata um trabalhador pelo regime CLT, os encargos trabalhistas — INSS patronal, FGTS, férias acrescidas de um terço, décimo terceiro, aviso prévio — não geram crédito de IVA. São custos opacos, definitivos, sem retorno na cadeia tributária. Quando a mesma empresa contrata um profissional autônomo ou uma pessoa jurídica para prestação de serviço equivalente, a operação, em regra, gera crédito de CBS e IBS. O resultado é que o custo efetivo do trabalho terceirizado cai na comparação com o emprego formal — não porque a Reforma tenha querido isso, mas porque essa é a lógica inerente ao modelo não cumulativo. O incentivo é real. É estrutural. E será sentido nas planilhas de gestão de pessoas de empresas de todos os portes. O risco que o entusiasmo ignora Contudo, ser
Nota Técnica - Pejotização e Reforma Tributária: O incentivo que não se pode ignorar
A Reforma Tributária trouxe ao centro do debate uma questão que a legislação trabalhista brasileira já conhecia há décadas, mas que agora ganha nova dimensão econômica: a pejotização. O crescimento dos modelos de contratação por pessoa jurídica — os chamados arranjos B2B — não é fenômeno novo. O que é novo, e merece análise rigorosa, é o incentivo estrutural que a nova sistemática de créditos tributários pode representar para essa prática, alterando o cálculo de custo entre o trabalho formal…
Este é um resumo do artigo original publicado no site do IBEF-ES.
Ler artigo completo no IBEF-ES →Artigos relacionados
Panorama Econômico - Outubro 2026
O Panorama Econômico é uma iniciativa do economista-chefe do IBEF-ES, Felipe Storch, em parceria com a Fucape, que reúne análises desenvolvidas no âmbito do Centro…
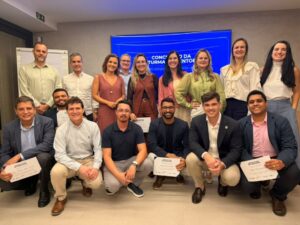
IBEF-ES conclui primeira turma de programa de mentoria voltado ao desenvolvimento de líderes financeiros
O desenvolvimento de profissionais para assumir posições cada vez mais estratégicas na área financeira é o foco do Programa de Mentoria do Grupo Estratégico do…
Quando o investimento chega antes da qualificação
O Espírito Santo precisará qualificar 279,7 mil profissionais entre 2025 e 2027, segundo projeção do Mapa do Trabalho Industrial divulgada pela Findes[1]. Esse contingente expressa…