
Artigo publicado como integrante do CQC de ESG O Imposto sobre Circulação de Mercadorias e Serviços (ICMS) ecológico direciona parte dos recursos tributários para práticas sustentáveis nos municípios. Estados que aderem a esse modelo estabelecem critérios de conservação, gestão de resíduos e outras iniciativas voltadas à proteção ambiental, garantindo maior repasse às localidades que atendem tais requisitos. Esse incentivo financia a preservação e estimula projetos responsáveis. Sob a ótica ESG (Ambiental, Social e Governança), o ICMS ecológico se mostra estratégico, pois relaciona o repasse de verbas à adoção de condutas socioambientais, criando impacto positivo em que programas de recuperação de áreas degradadas ou proteção de recursos hídricos podem gerar mais receita para o município. Nos debates sobre a reforma tributária, questiona-se como manter esse mecanismo em um cenário de simplificação e unificação de tributos. Especialistas alertam que o estímulo ambiental não pode ser diluído ao se rever alíquotas e bases de cálculo. Defende-se, portanto, a manutenção ou até o aprimoramento do ICMS ecológico, de modo que boas práticas continuem sendo recompensadas. A preservação desse instrumento pode fortalecer a incorporação de critérios socioambientais em políticas públicas, evitando retrocessos. A governança, por sua vez, exige transparência na distribuição dos recursos e indicadores claros de desempenho ambiental, tornando-se imprescindível para a efetividade da medida. Assim, o poder público desempenha papel-chave na fiscalização e garantia de metas de sustentabilidade alinhadas ao desenvolvimento regional. Apesar de seus méritos, a aplicação prática do ICMS ecológico enfrenta desafios relevantes, como a heterogeneidade dos critérios de avaliação ambiental adotados pelos estados, que pode gerar distorções na distribuição dos recursos e dificultar a comparabilidade dos resultados. Ao manter o ICMS ecológico em evidência, busca-se mais do que simplificar a cobrança
ICMS Ecológico: Impulsionando a Reforma Tributária rumo à Sustentabilidade
Artigo publicado como integrante do CQC de ESG O Imposto sobre Circulação de Mercadorias e Serviços (ICMS) ecológico direciona parte dos recursos tributários para práticas sustentáveis nos municípios. Estados que aderem a esse modelo estabelecem critérios de conservação, gestão de resíduos e outras iniciativas voltadas à proteção ambiental, garantindo maior repasse às localidades que atendem tais requisitos. Esse incentivo financia a preservação e estimula projetos responsáveis. Sob a ótica ESG
Este é um resumo do artigo original publicado no site do IBEF-ES.
Ler artigo completo no IBEF-ES →Artigos relacionados
Panorama Econômico - Outubro 2026
O Panorama Econômico é uma iniciativa do economista-chefe do IBEF-ES, Felipe Storch, em parceria com a Fucape, que reúne análises desenvolvidas no âmbito do Centro…
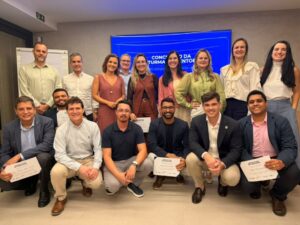
IBEF-ES conclui primeira turma de programa de mentoria voltado ao desenvolvimento de líderes financeiros
O desenvolvimento de profissionais para assumir posições cada vez mais estratégicas na área financeira é o foco do Programa de Mentoria do Grupo Estratégico do…
Quando o investimento chega antes da qualificação
O Espírito Santo precisará qualificar 279,7 mil profissionais entre 2025 e 2027, segundo projeção do Mapa do Trabalho Industrial divulgada pela Findes[1]. Esse contingente expressa…